CEOブログ / 2026.11.11
自動運転タクシーに注目しています。
これまで自動車産業の競争といえば、どれだけ性能の良い車を作れるか、どれだけ安く大量生産できるかが重要でした。しかし、自動運転タクシーの登場によって、その構造が大きく変わろうとしています。
競争の舞台は自動車メーカーだけではありません。AI開発企業、半導体メーカー、配車アプリ、タクシー会社、通信会社など、さまざまな企業が関わる巨大な産業へと変わりつつあります。
今回は、Tesla、トヨタ、Waymoを中心に、自動運転タクシーの産業構造と、各企業がどの領域で主導権を握ろうとしているのかを整理してみたいと思います。
1. 自動運転タクシーは、すでに実用化の段階に入っている
自動運転タクシーと聞くと、まだ未来の話だと思う人も多いかもしれません。しかし、アメリカではすでに商用サービスが始まっています。
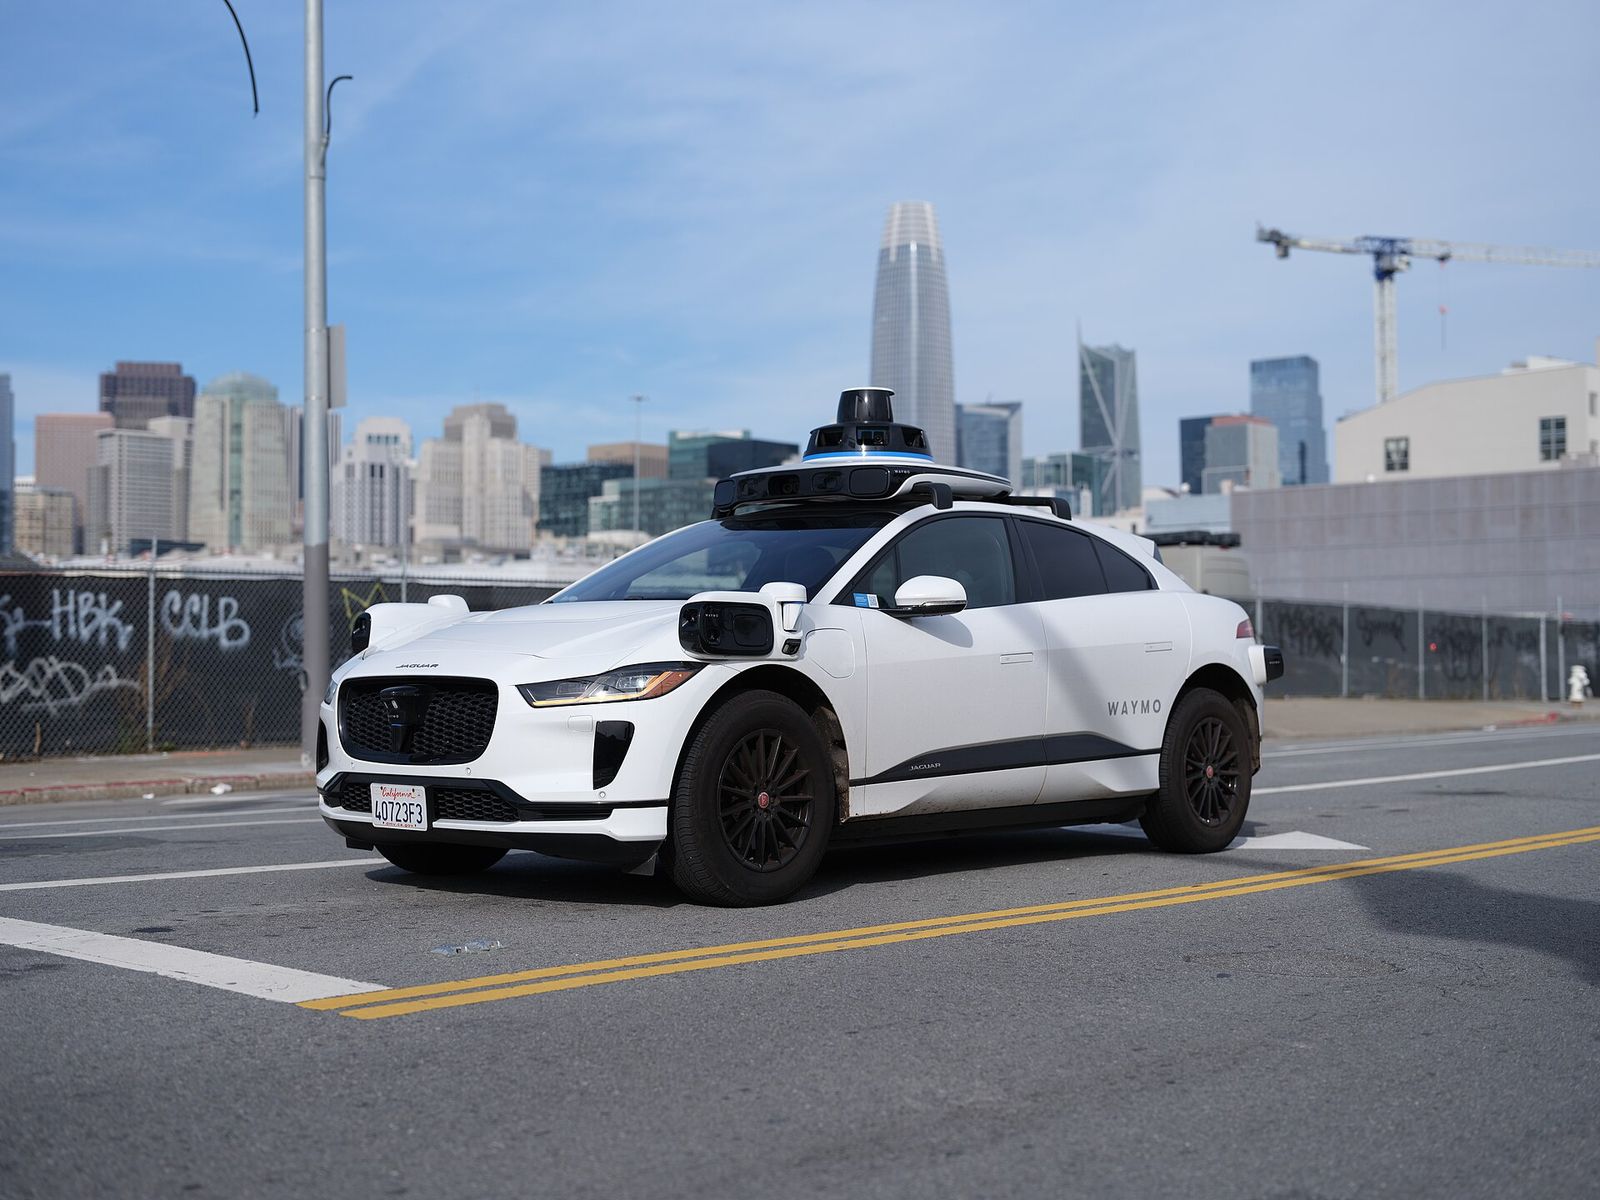
代表的なのが、Googleの親会社Alphabet傘下のWaymoです。サンフランシスコやロサンゼルスなどで無人タクシーを運行し、自動運転技術を実際の移動サービスとして提供しています。
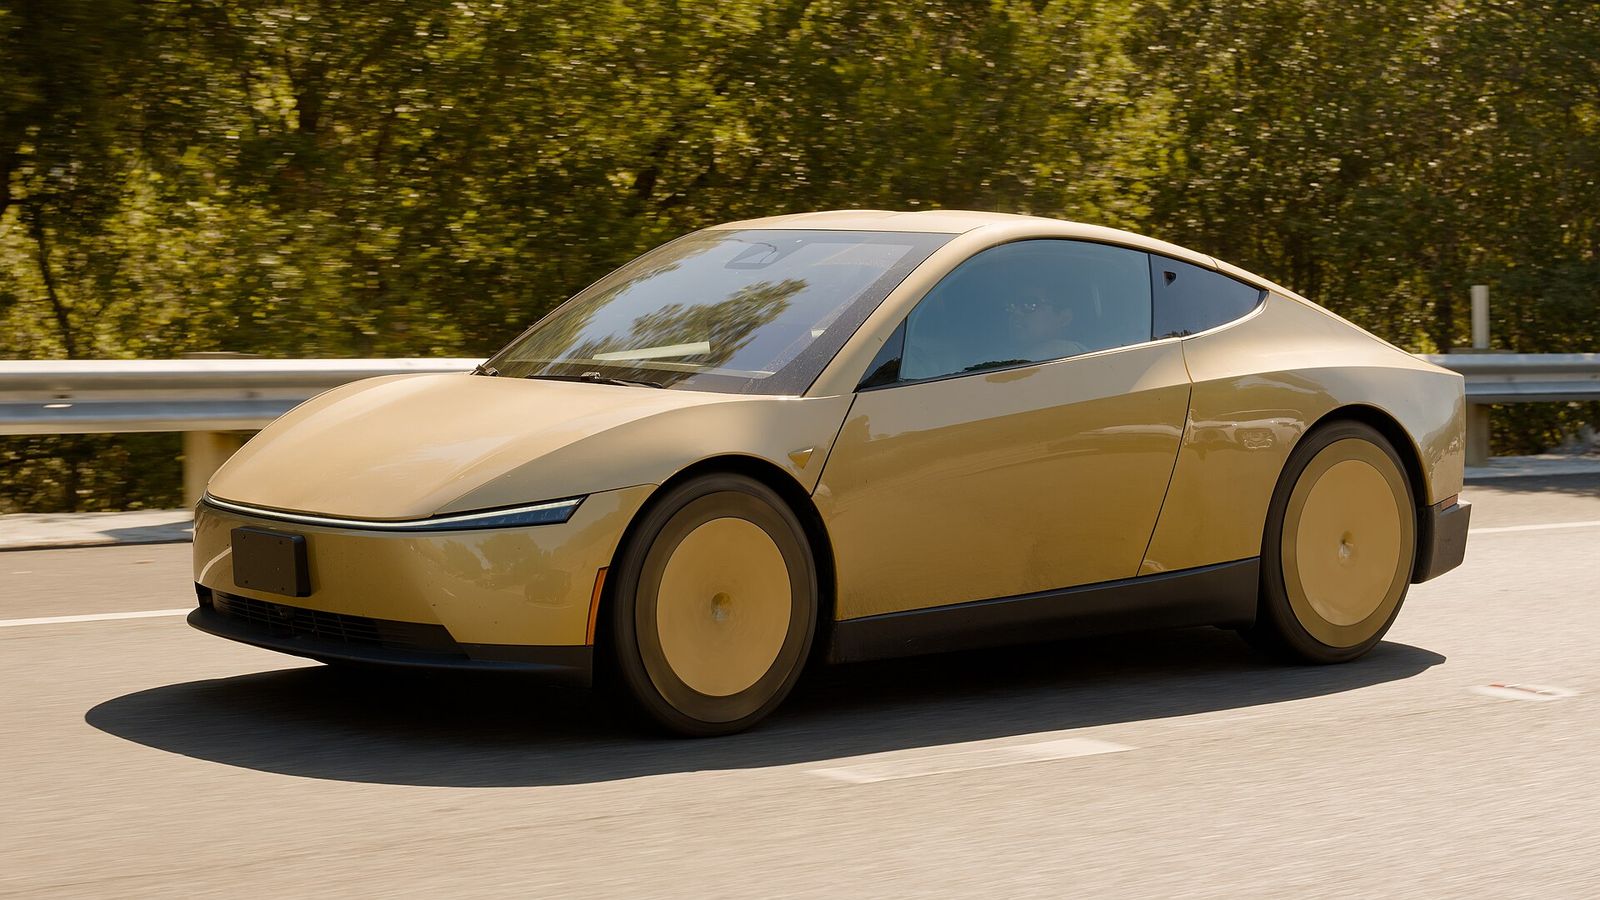
もう一つ注目すべき企業がTeslaです。Robotaxiという自動運転タクシーサービスを展開しており、専用車両であるCybercabの量産も進めています。
両社の違いは、自動運転技術の違いだけではありません。ビジネスモデルそのものが異なります。
- Waymo:自動運転AIを軸に、車両メーカーや運行会社と組むモデル
- Tesla:車両、自動運転AI、運行・配車まで自社で統合するモデル
この違いが、今後の自動車産業の勢力図を考えるうえで重要になります。
2. 自動運転タクシーは5つのレイヤーでできている
ここで、自動運転タクシーの産業構造を整理してみます。自動運転タクシーは、一つの技術だけで成り立つものではありません。企業が担う領域で大きく分けると、5つのレイヤー(層)でできています。
たとえば、自動運転になっても、車両を管理する仕事はなくなりません。この5つのレイヤーを誰が握るかによって、各企業の競争力や利益の取り方が変わってきます。
3. トヨタはWaymoと組む戦略を進めている
2026年10月、トヨタとWaymoは自動運転分野での協業を拡大すると発表しました。トヨタの電気自動車bZ4XとWaymoの自動運転技術を組み合わせ、2027年に日本で初期の運行と検証を始めることを目指しています。
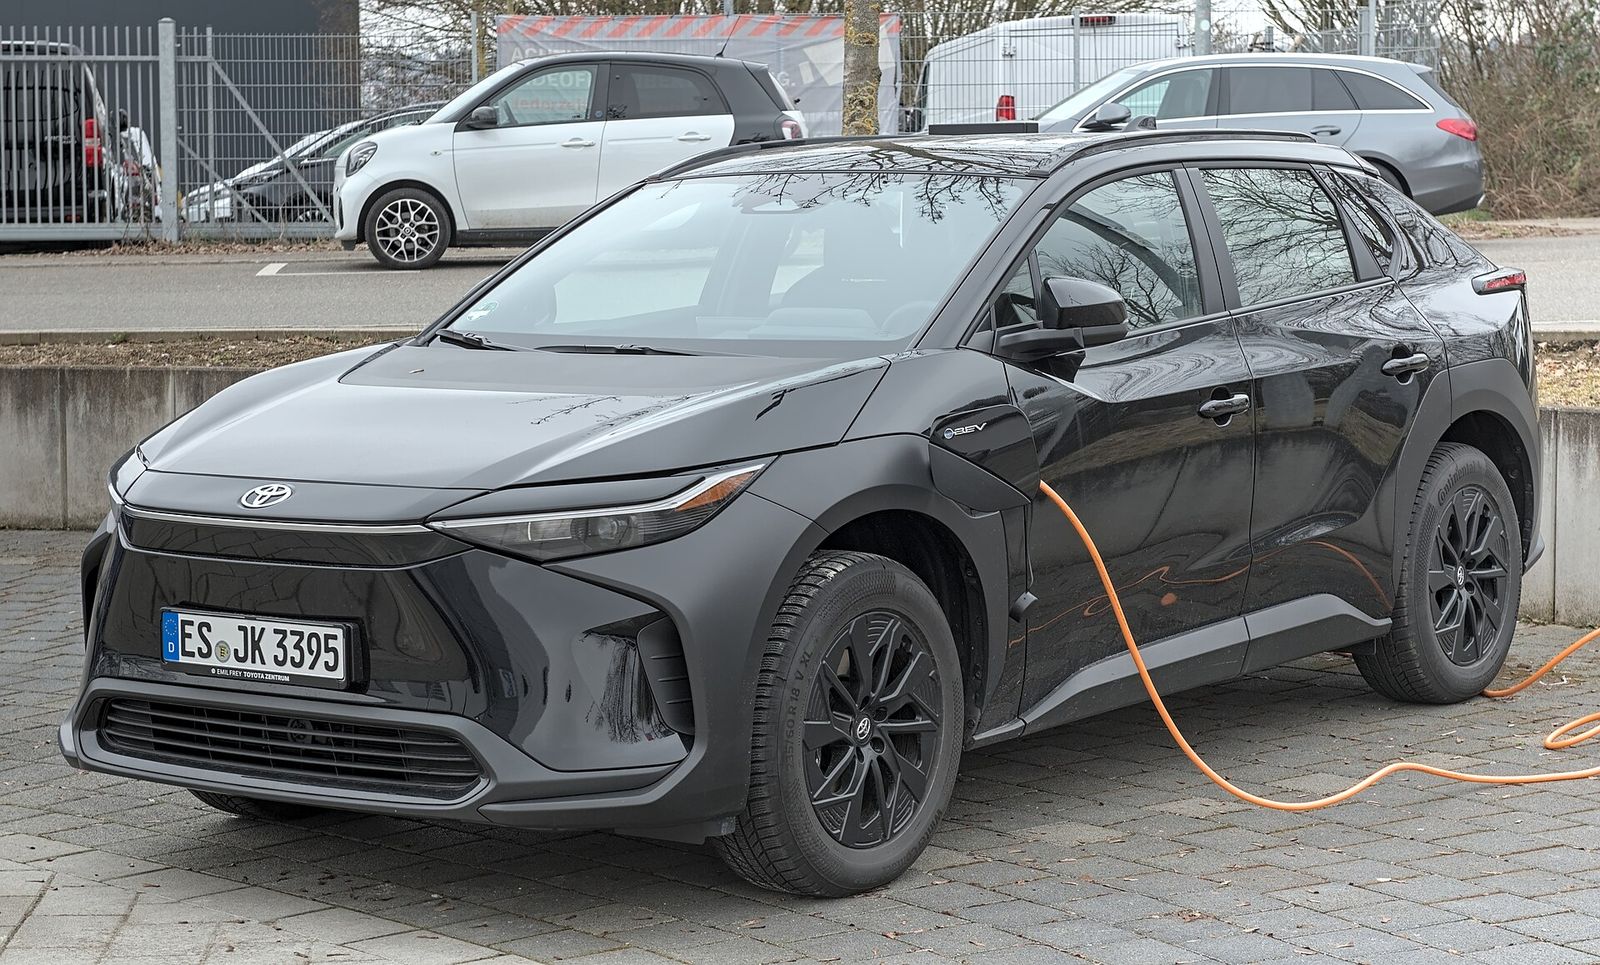
ここで注目したいのは、トヨタが自動運転のすべてを自社で開発しようとしているわけではないことです。トヨタは車両の開発・製造に強みを持ち、Waymoは自動運転AIの開発と実際の無人運行に強みを持っています。それぞれの得意分野を組み合わせて、自動運転タクシーを実現しようとしています。
もちろん、トヨタが自社の自動運転技術を諦めたわけではありません。Woven by Toyotaでは、車載ソフトウェアの開発基盤であるAreneや、実証都市Woven Cityなどを通じて、モビリティとAIの研究開発を進めています。
つまりトヨタは、車両製造という強みを保ちながら、外部の優れたAI技術も取り込む戦略を取っています。すべてを自社で開発するTeslaとは対照的なアプローチです。
4. Teslaは垂直統合で自動運転市場を狙う
Teslaの戦略は、かなり分かりやすいです。車両を作り、AIを開発し、車載コンピューターを設計し、ソフトウェアを提供し、さらに配車サービスまで自社で展開します。移動サービスに必要な要素を、自社のエコシステムに取り込もうとしているわけです。このように、必要なものを一通り自社でそろえるやり方を垂直統合と呼びます。
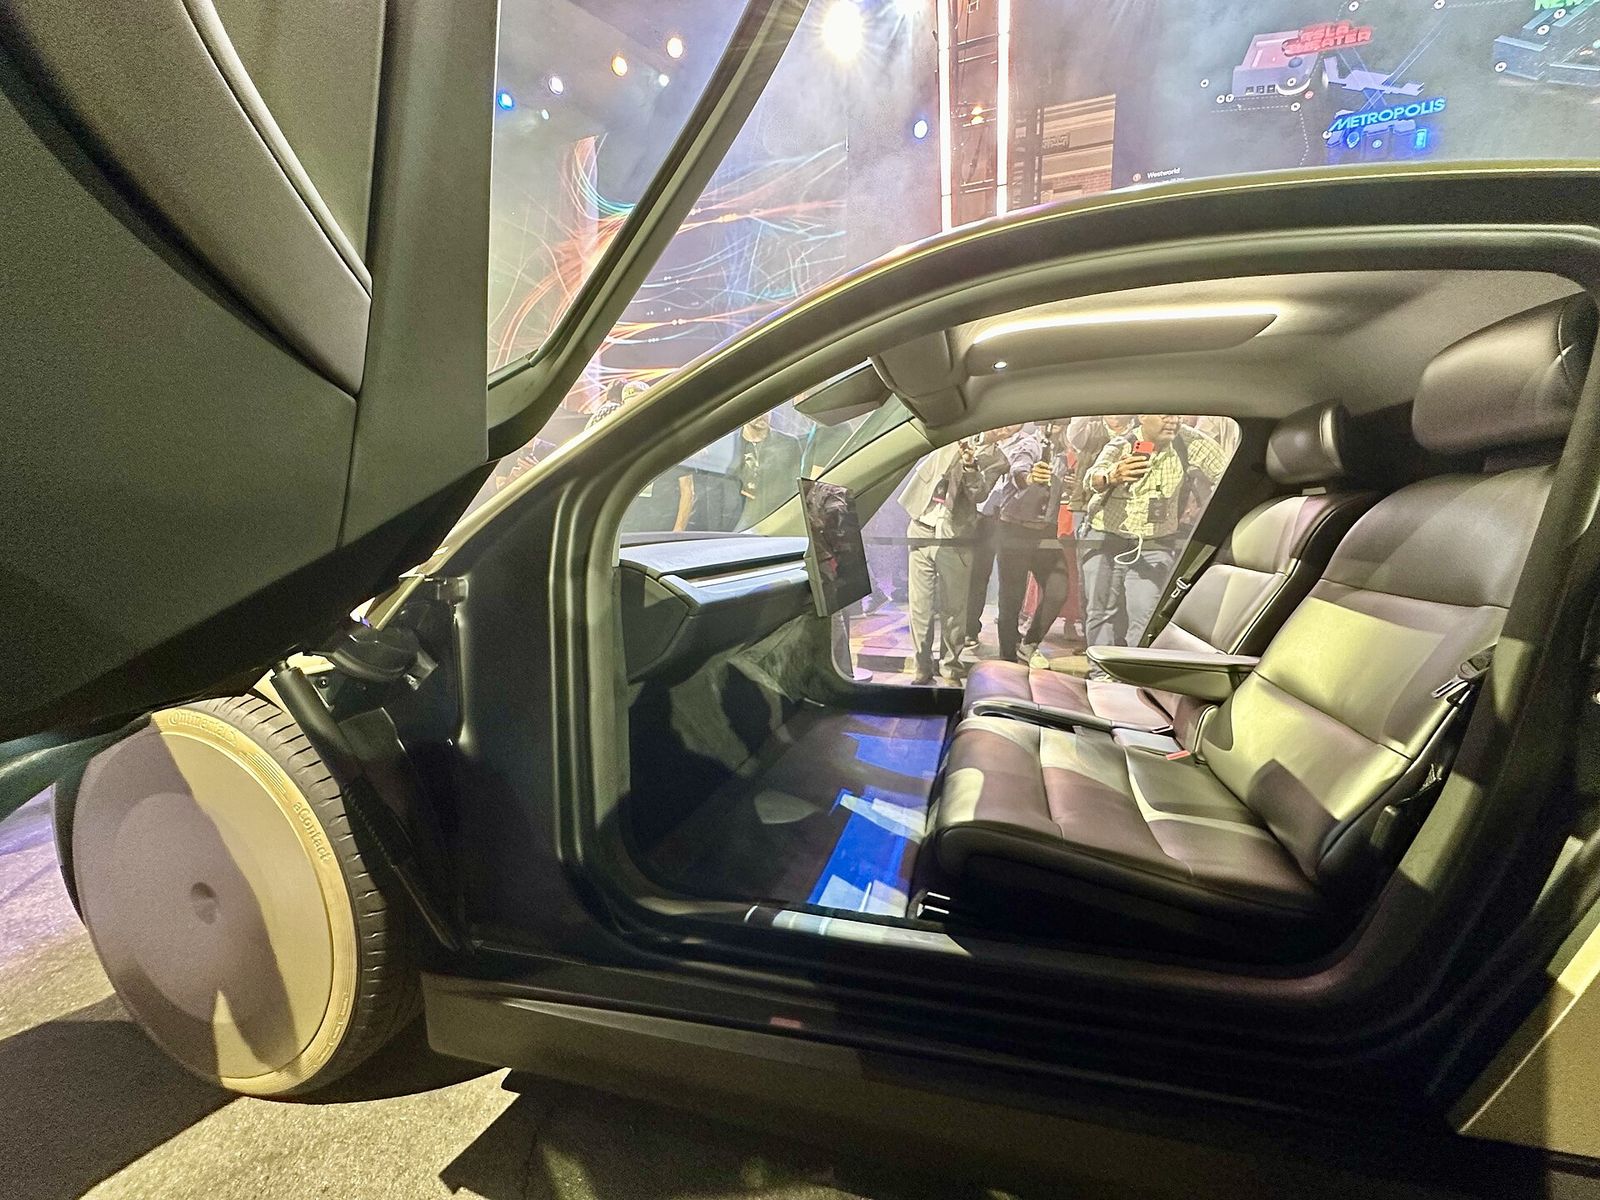
その象徴がCybercabです。最初から自動運転タクシーとして設計された専用車両で、従来の乗用車を自動運転化するのではなく、無人で乗客を運ぶことを前提に車両そのものを設計しています。
さらにTeslaには、世界中のTesla車両から集められる走行データという大きな強みがあります。Teslaの構想は、次のような循環になっています。
車両を販売すること自体が、将来の自動運転サービスのためのデータ収集の基盤にもなっています。これがTeslaの垂直統合モデルの面白いところです。
ただし、Teslaがすべてを自社で行うわけではありません。充電、清掃、整備、車両管理などは、外部の事業者と連携する可能性もあります。重要なのは、自動運転AIと顧客向けプラットフォームの主導権を自社で握ろうとしていることです。
5. 各企業はどのレイヤーを握っているのか?
主要企業のポジションを、5つのレイヤーに当てはめて整理してみます。
ここで面白いのは、すべての企業が自動運転AIを持つ必要はないということです。たとえば日本交通は、自社で自動運転AIを開発しなくても、重要なポジションを確保できます。日本の道路事情、車両の運行管理、整備、乗客対応、行政との関係など、長年のタクシー事業で培った資産があるからです。
自動運転の時代になっても、車両を効率よく運行する能力は必要です。自動運転技術を持つ企業だけが勝者になるとは限りません。
6. タクシー会社と配車アプリにも大きなチャンスがある
今回の動きで特に注目したいのが、日本での組み合わせです。1つ目は、Waymo、日本交通、GOの連携です。2026年11月時点で、3社は2027年に東京で自動運転タクシーを展開することを目指しています。
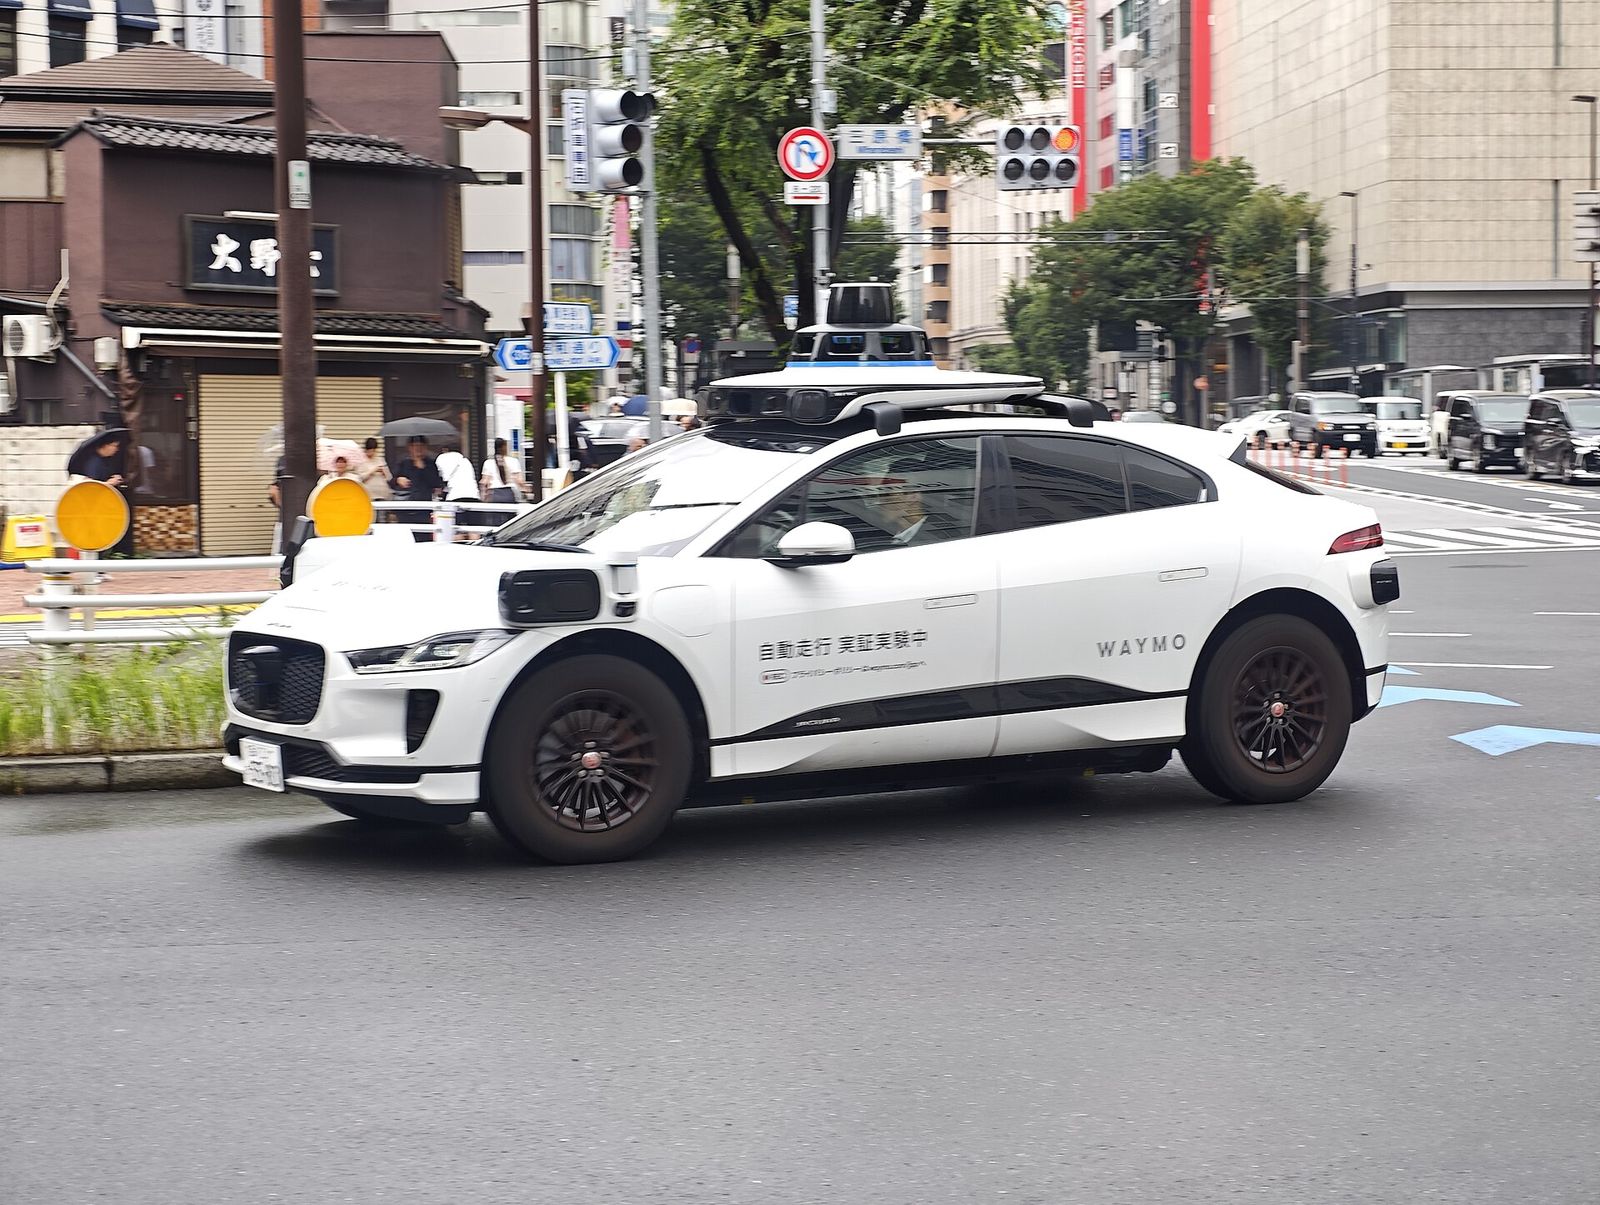
2つ目は、日産、英国のWayve、Uberの組み合わせです。3社は2026年3月に、東京での自動運転タクシーに向けた覚書を結びました。8月には日の丸交通が運行の担い手として加わり、2026年後半から試験運行を始める予定です。
2つの組み合わせの役割分担を並べると、次のようになります。
どちらも非常に合理的な組み合わせだと思います。たとえばWaymoは日本のタクシー運行をゼロから作る必要がなく、日本交通は自社で自動運転AIを開発する必要がなく、GOは自動運転車両を製造する必要がありません。それぞれが得意な領域を担うことで、新しい移動サービスを実現できます。
さらに重要なのは、GOやUberのような配車アプリの将来性です。これまで配車アプリは、主に運転手のいるタクシーや車を呼ぶためのものでした。しかし、自動運転タクシーが普及すれば、普通のタクシーと自動運転タクシーを同じアプリの上で扱える可能性があります。実際にアメリカのオースティンとアトランタでは、Uberのアプリで車を呼ぶと、Waymoの自動運転車が来ることがあります。
利用者からすれば、運転手がいるかどうかは必ずしも重要ではありません。料金、到着時間、車両の種類などを見て、最適な移動手段を選べればよいのです。
GOやUberは、単なる配車アプリから、複数の移動サービスを束ねるモビリティプラットフォームへと進化できます。これは大きな事業機会です。
7. Wayveという別の戦略もある
もう一つ注目したい企業が、6章にも出てきた英国のWayveです。WaymoやTeslaと違い、Wayveは自動運転AIを自動車メーカーなどに提供するビジネスモデルを目指しています。
Wayveの特徴は、エンドツーエンドAIを中心にしたアプローチです。従来の自動運転システムは、センサーで周囲を認識し、状況を予測し、走行計画を作り、車両を制御するという複数の工程に分かれていました。Wayveは、AIが走行映像などから運転行動を直接学習する方向を追求しています。
東京で日産やUberと組んでいるのも、このモデルです。Teslaのようにすべてを自社で抱えるのではなく、専門企業が連携してサービスを作ります。
将来は、自動車メーカーが自動運転AIを自社で開発せず、外部から調達するという選択肢も広がるかもしれません。
8. 最終的に、どこに利益が集中するのか?
ここが最も興味深い論点です。
自動運転タクシーが普及すれば、従来のタクシーとはコスト構造が変わります。いまのタクシー事業では、運転手の人件費が大きなコストになっています。自動運転で運転手が要らなくなれば、そのコストを削減できる可能性があります。
ただし、人件費がそのまま利益になるわけではありません。車両にかかる費用は運転手がいてもいなくてもかかり、そのうえで新しくかかる費用もあります。
では、利用者が払う料金はいくらくらいになるのでしょうか。アメリカでは、いまのところ人が運転する配車と同じくらいか、少し高い水準です。調査会社のObiが、サンフランシスコ周辺で同じ時間帯の料金を比べた結果は次のとおりです。
ただ、その差は縮まっています。同じ調査では、2025年春にWaymoはUberより3割ほど高かったのですが、2025年末には1割強まで縮まりました。Teslaはオースティンで、1回4.20ドルの定額という安い料金から始めました。
長い目で見ると、料金はもっと下がるかもしれません。Teslaのイーロン・マスク氏は、Cybercabを大量に走らせれば、税金なども含めた料金は1マイル(約1.6km)あたり30〜40セントほどになると話しています。まだ目標の数字ですが、運転手の人件費がかからない分、料金を下げる余地があるということです。
東京の料金は、まだ決まっていません。日本交通は、いまのタクシーと同じ認可の仕組みで料金を決める考えを示しています。始めのうちは、普通のタクシーと同じ枠組みの料金になりそうです。
各社の収益源を考えると、次のようになります。
重要なのは、車両を作る企業、AIを持つ企業、顧客を握る企業のうち、どこに最も大きな利益が集中するかは、まだ決まっていないということです。
9. 自動運転時代は、自動車産業の主役が変わる
これまでの自動車産業は、自動車メーカーを中心に成り立っていました。自動運転タクシーでは、車両を作る能力だけでなく、AIを開発する能力、顧客を獲得する能力、車両を効率よく運行する能力が必要になります。
今回取り上げた企業を大きく分けると、2つの戦略が見えてきます。
Teslaは、車両・AI・ソフトウェア・配車を自社で統合する垂直統合モデルです。
トヨタは、車両製造を軸に、Waymoなどの外部企業と連携する分業モデルです。
どちらも自動運転の時代を見据えていますが、産業の取り込み方は大きく異なります。
これはAI産業全体にも通じる話だと思います。すべてを自社で開発する企業と、複数の専門企業をつないでサービスを提供する企業。どちらが最終的に大きな利益を得るのか。自動運転タクシーは、その競争がとても分かりやすく表れる産業の一つです。
今後は、Tesla、トヨタ、Waymoだけでなく、GOやUberのような顧客接点を握るプラットフォーム企業の動きにも注目していきたいと思います。
自動運転の本当の競争は、車を運転するAIの性能だけではありません。
誰が車両を持ち、誰がAIを持ち、誰が顧客を持ち、誰が移動サービス全体の主導権を握るのか。
その競争が、すでに始まっています。
COMPANY BRAIN
AIネイティブな組織を創造するための仕組みです。
私たちは自社の経営を、この仕組みで行っています。
同じものを、御社に合わせて設計します。
無料のご相談は、フォームから送っていただくと、2営業日以内に代表の伊藤からご返信します。